2026年9月26日|全球医疗、跨境资本与产业观察
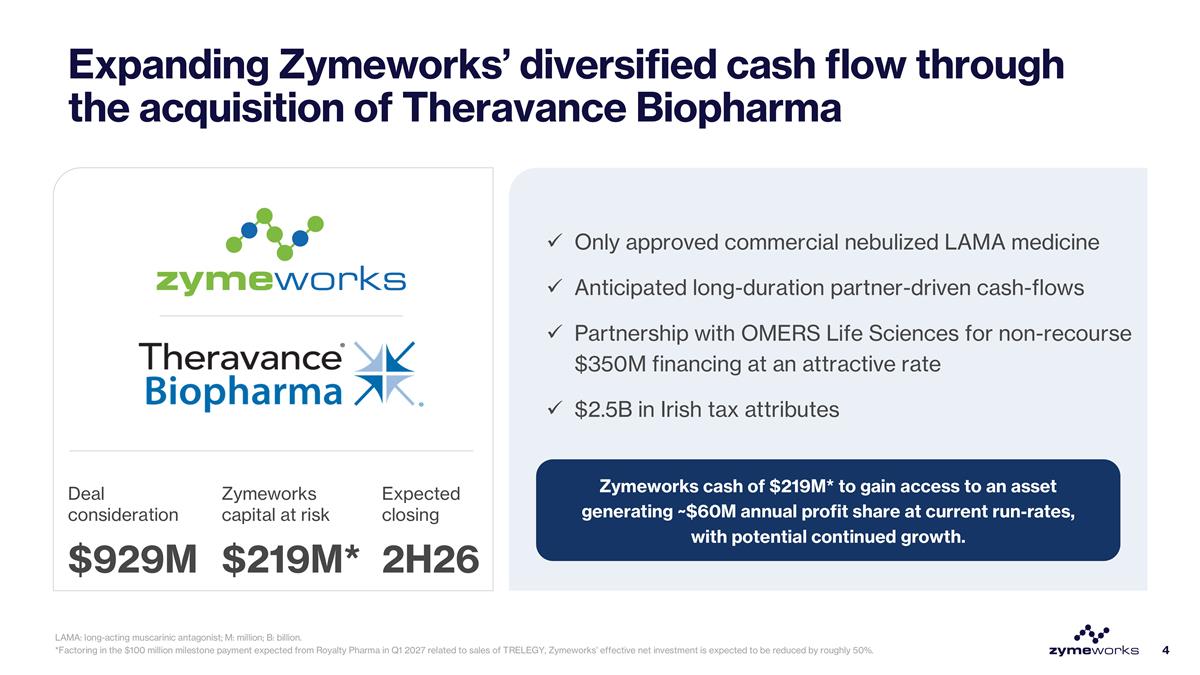
9月23日,Zymeworks完成对Theravance Biopharma的收购。交易在6月公布时的现金股权价值约为9.29亿美元,每股现金对价17美元;交割后,Theravance成为Zymeworks的全资子公司。
这笔交易最值得研究的,不是买方又增加了一项商业化药物权益,而是它如何处理一个双方无法在今天谈妥价格的资产:ampreloxetine。该药三期CYPRESS研究在2026年3月未达到主要终点,Theravance随后决定收缩项目;但交割文件仍把它未来可能产生的授权、商业化和销售收益,以不可交易的或有价值权利(CVR)留给原股东。
我的判断是:CVR并不是把失败资产重新包装成成功故事,而是把“现在无法验证的价值”从固定收购价中拆出来。它能解决估值僵局,却会把争议从价格转移到交割后的控制权、努力义务和收益计算。
Zymeworks买入的核心并不只是研发管线。Theravance拥有YUPELRI在美国的利润分成和美国以外的特许权使用费。Zymeworks在交易公告中称,这些权益按当时运行水平约产生每年6000万美元现金流;2025年YUPELRI美国净销售额为2.666亿美元。
资金结构也很少见。交易公告称,约3.5亿美元收购资金来自由YUPELRI相关资产和利润分成支持的无追索权票据,Theravance预计在交割时拥有约3.6亿美元净现金,Zymeworks预计投入约2.19亿美元自有现金。交割后的8-K显示,该票据固定利率8.25%,2036年到期。
这意味着买方试图把一个能产生现金的商业化权益,与自身研发资产负债表部分隔离:先用被收购资产的现金流服务收购融资,再把剩余现金和长期权益纳入组合。它不是传统意义上“用研发公司的现金买研发故事”,而是用可识别的药品现金流承接一部分交易风险。
ampreloxetine用于多系统萎缩相关症状性神经源性直立性低血压。公司在3月披露,三期CYPRESS研究的OHSA综合评分主要终点未达到统计学显著性,并决定收缩该项目。
但“主要终点失败”不等于该资产未来价值必然为零。后续分析仍显示某些生物学活动,公司也继续评估监管和战略路径。买方因此面临两个风险:如果为潜在转机提前支付高价,可能为永远不会实现的价值买单;如果完全不给价值,卖方股东不会愿意把未来上行空间免费交出。
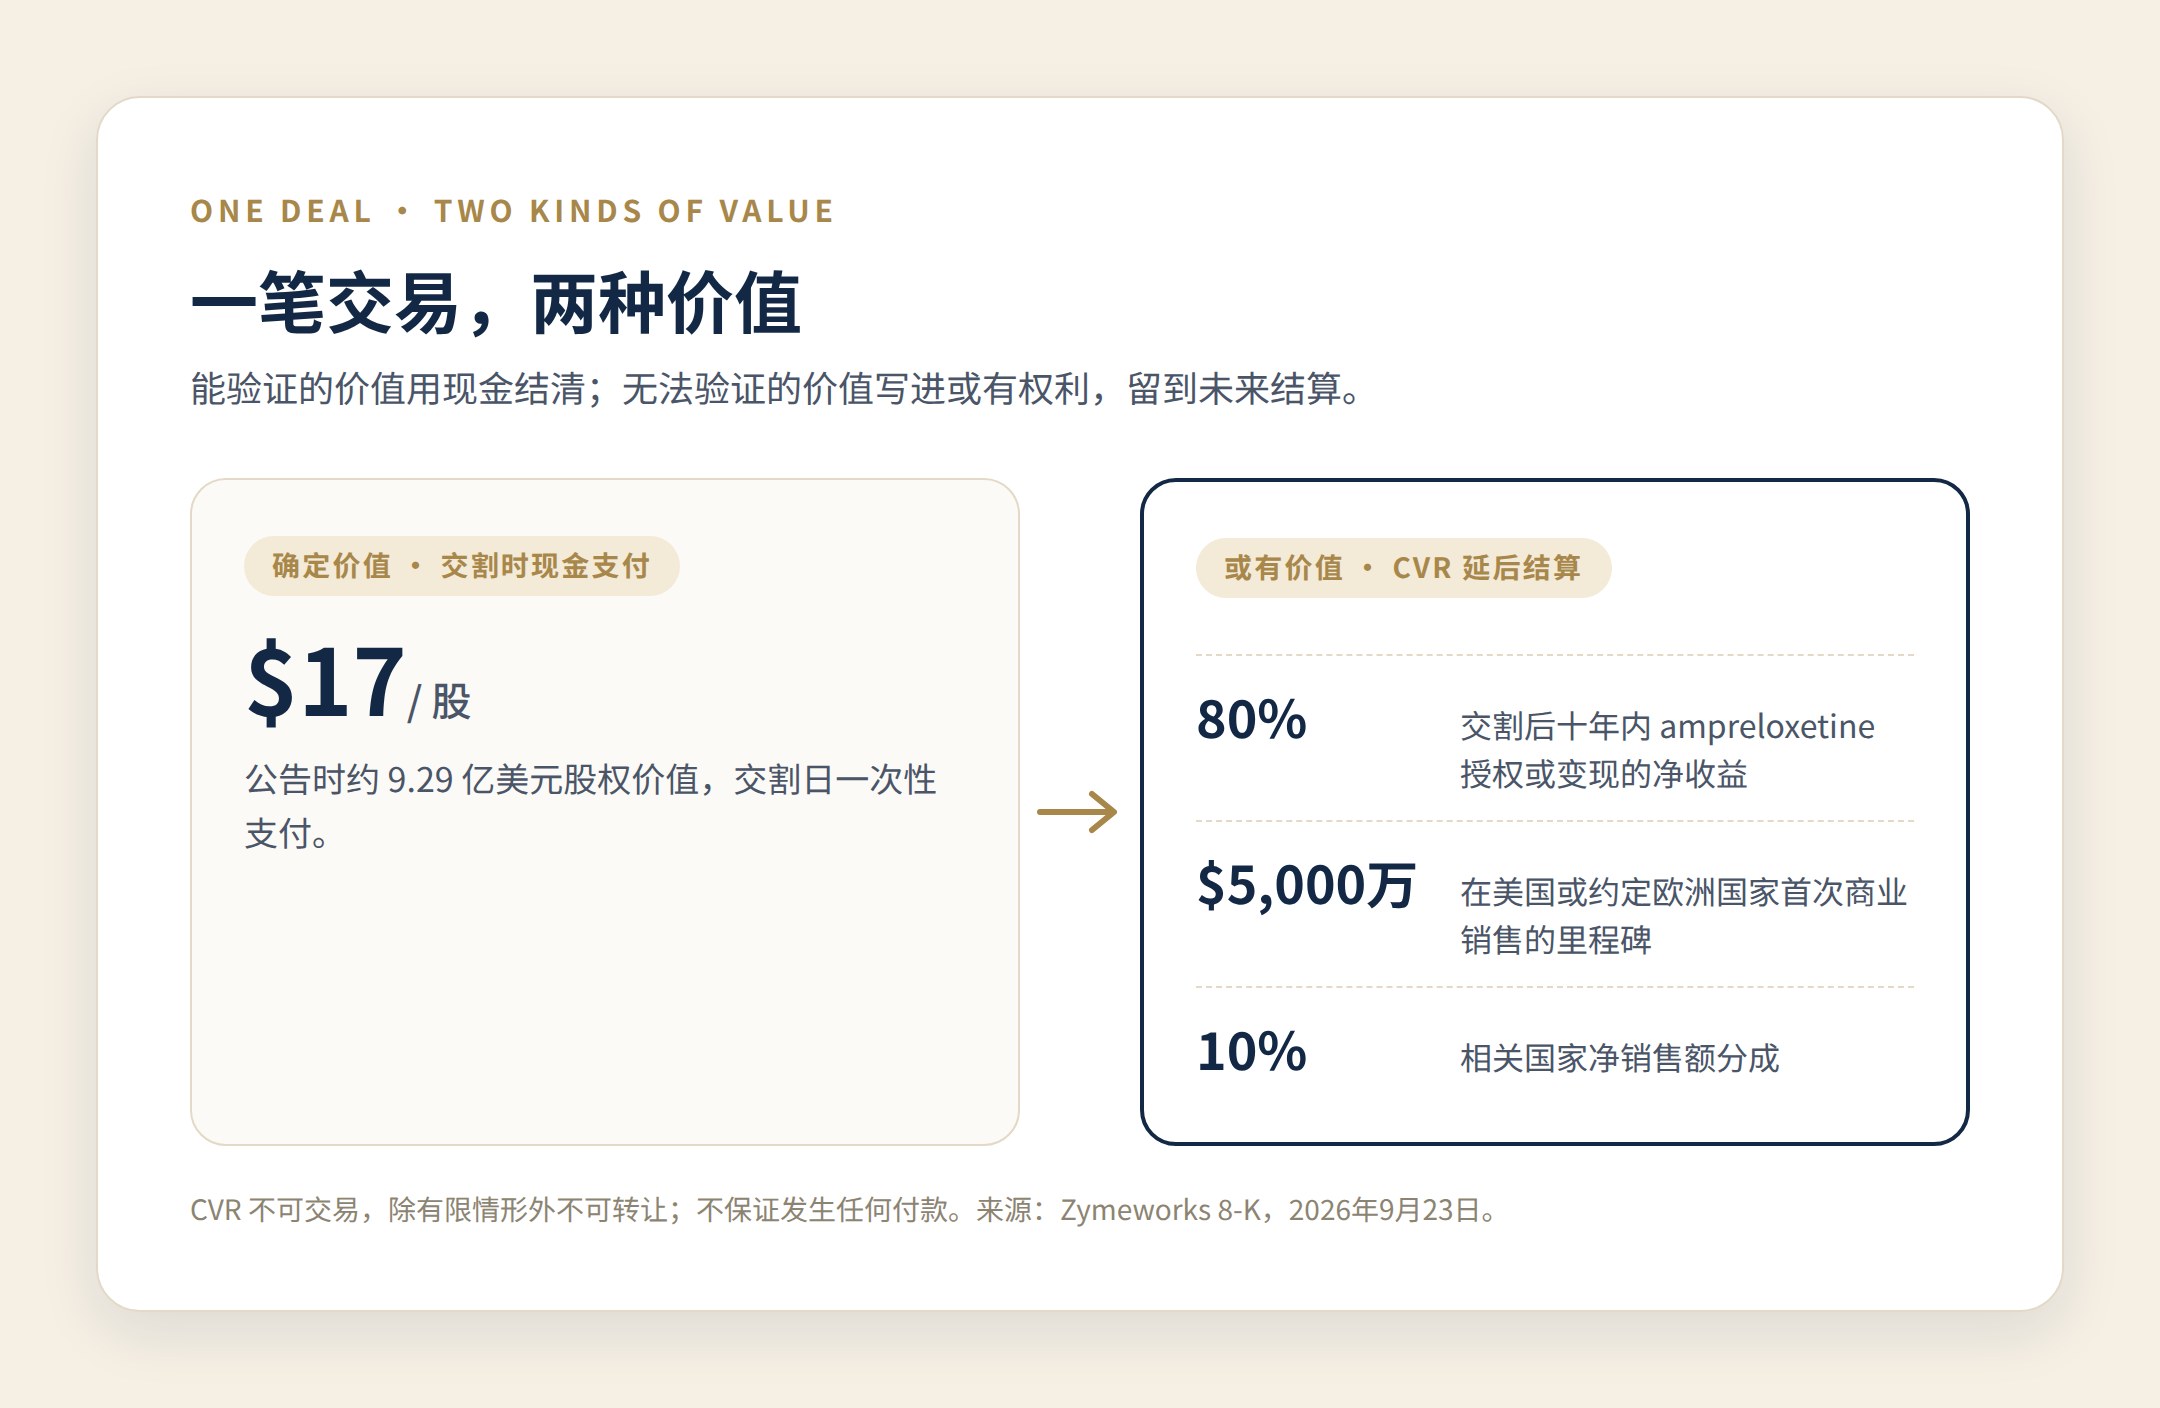
CVR把这个冲突拆开。根据9月23日提交的8-K,每一项CVR在满足条件时可以分享:
但文件也明确提示,CVR高度投机,不能保证发生任何付款。它不可交易,除有限情形外不能转让,没有投票权、分红权,也不代表对Zymeworks或Theravance的股权。
CVR最容易被误解成“额外赠送的上涨期权”。真正的问题在于,交割后决定资产命运的通常是买方,而潜在收益的一大部分却属于原股东。
当买方只保留ampreloxetine授权净收益的20%,它投入更多人员、试验资金和管理注意力的激励可能弱于原股东的预期。原股东则失去了对预算、合作对象、授权时点和开发路径的直接控制。
本案设置了一项缓冲:如果交割时尚未完成ampreloxetine的授权或变现,Theravance指定的人士可以在交割后12个月代表Zymeworks寻找机会。但十年CVR期限与12个月主动变现窗口并不相同。长期价值仍取决于合同如何定义合理努力、允许扣除哪些成本、何时报告进展以及争议如何处理。
所以,CVR把一个估值分歧变成了一个治理问题。条款写得不好,买卖双方只是把今天的争论推迟到未来。
这是最重要的反方解释。
临床资产原本就具有高失败率;ampreloxetine已经错过三期主要终点。CVR不可交易,持有人无法通过公开市场退出,也很难给它可靠定价。净收益定义、可扣除费用、开发优先级和合作时点都会显著影响最终付款。
因此,不能把17美元现金加上CVR的理论上限,当成一笔确定的总对价。CVR更接近一张结果依赖、流动性低、控制权有限的合同权利。对原股东而言,它可能保留了被低估的上行空间,也可能最终一分钱不付。
同样,买方所称的约6000万美元年化现金流、1亿美元TRELEGY潜在里程碑及税务属性,也包含持续销售、合同条件、税务可用性和融资成本等假设。交易结构降低了部分风险,没有消除风险。
第一,先拆资产,再谈公司总价。商业化现金流、研发管线、税务属性和失败后仍可能变现的项目,应使用不同的证据和折现率。
第二,CVR适合边界清楚的争议资产。触发事件、期限、净收益定义、成本扣除、报告频率和争议解决必须可以审计。把整个公司模糊的“未来潜力”塞进CVR,通常只会制造新争议。
第三,融资应尽量匹配现金流来源。Zymeworks用YUPELRI相关现金流支持收购债务,体现了资产与负债匹配;但8.25%的固定利率、现金流分配和担保范围仍会约束未来灵活性。
第四,失败数据仍可能有结构化价值。主要终点失败后,资产价值应显著下调,但不必在“按成功项目估值”和“归零”之间二选一。CVR、分期付款、授权和收益分成,都是把不确定性写进交易条款的方法。
生物科技并购最困难的不是计算一个成功药物值多少钱,而是当科学证据不足、双方判断分叉时,如何让交易仍能发生。
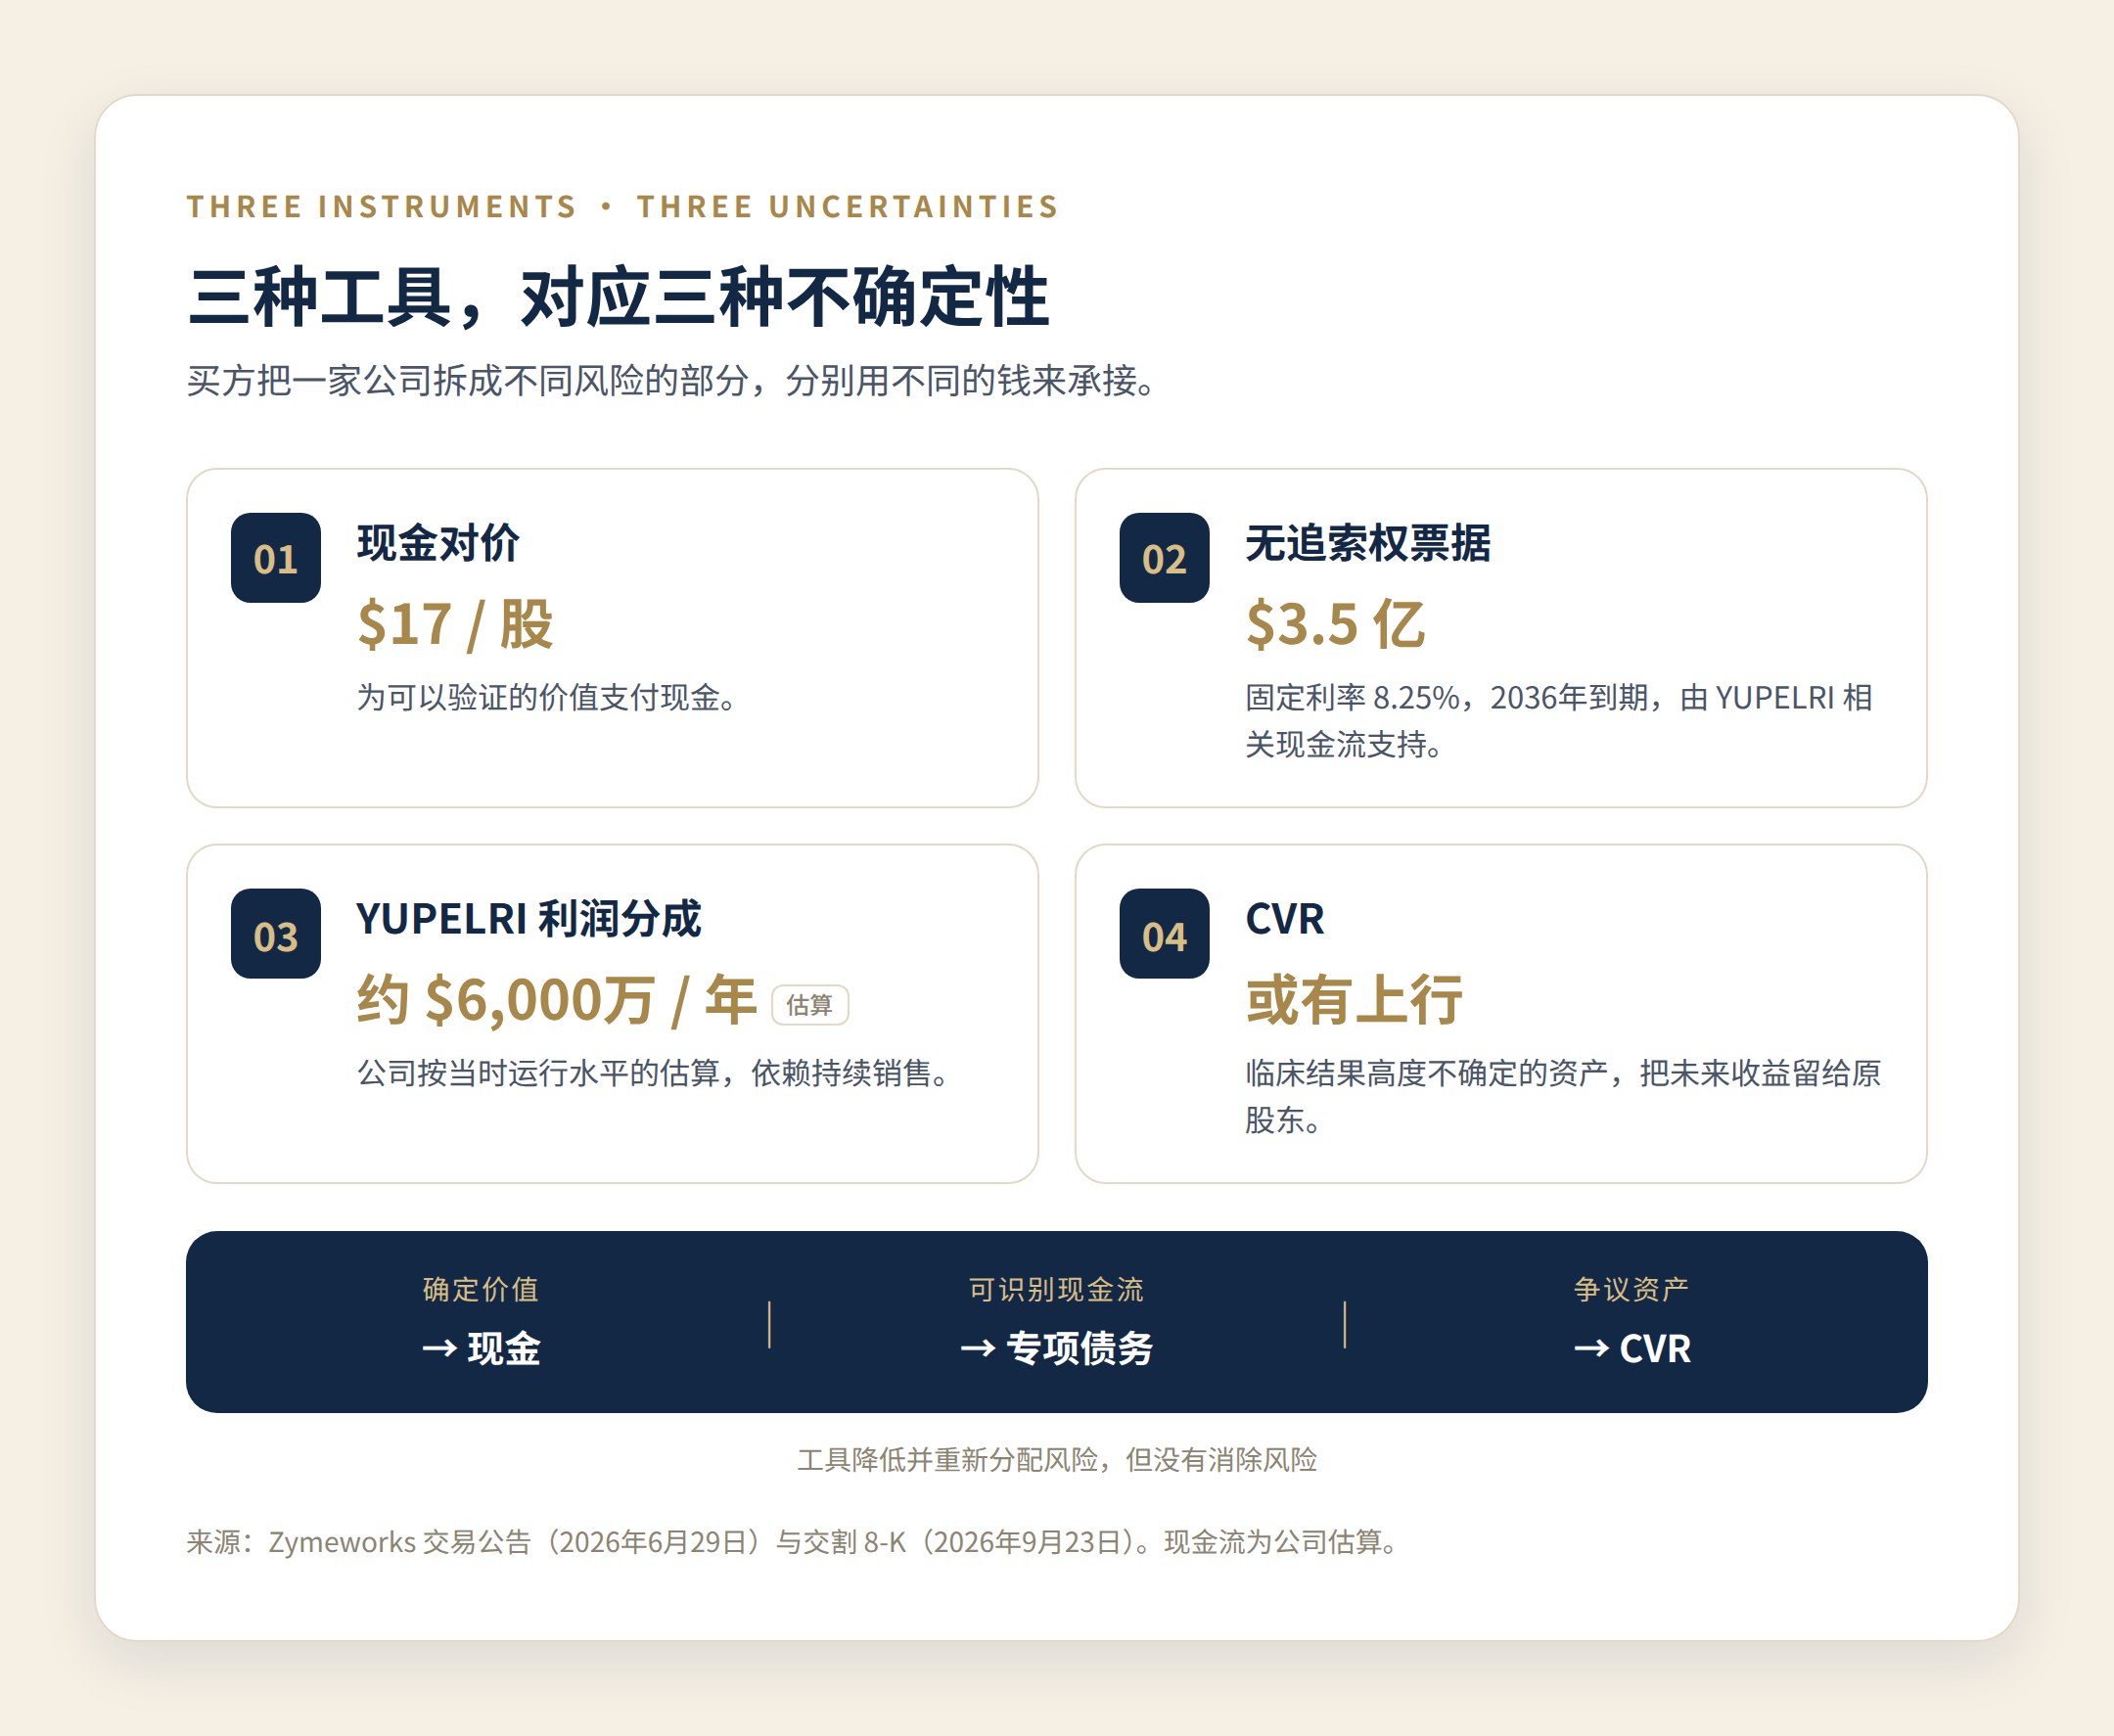
Zymeworks与Theravance的交易提供了一个清晰案例:确定价值用现金支付,可识别现金流用专项债务承接,争议最大的临床资产用CVR延后结算。三套工具对应三种不同的不确定性。
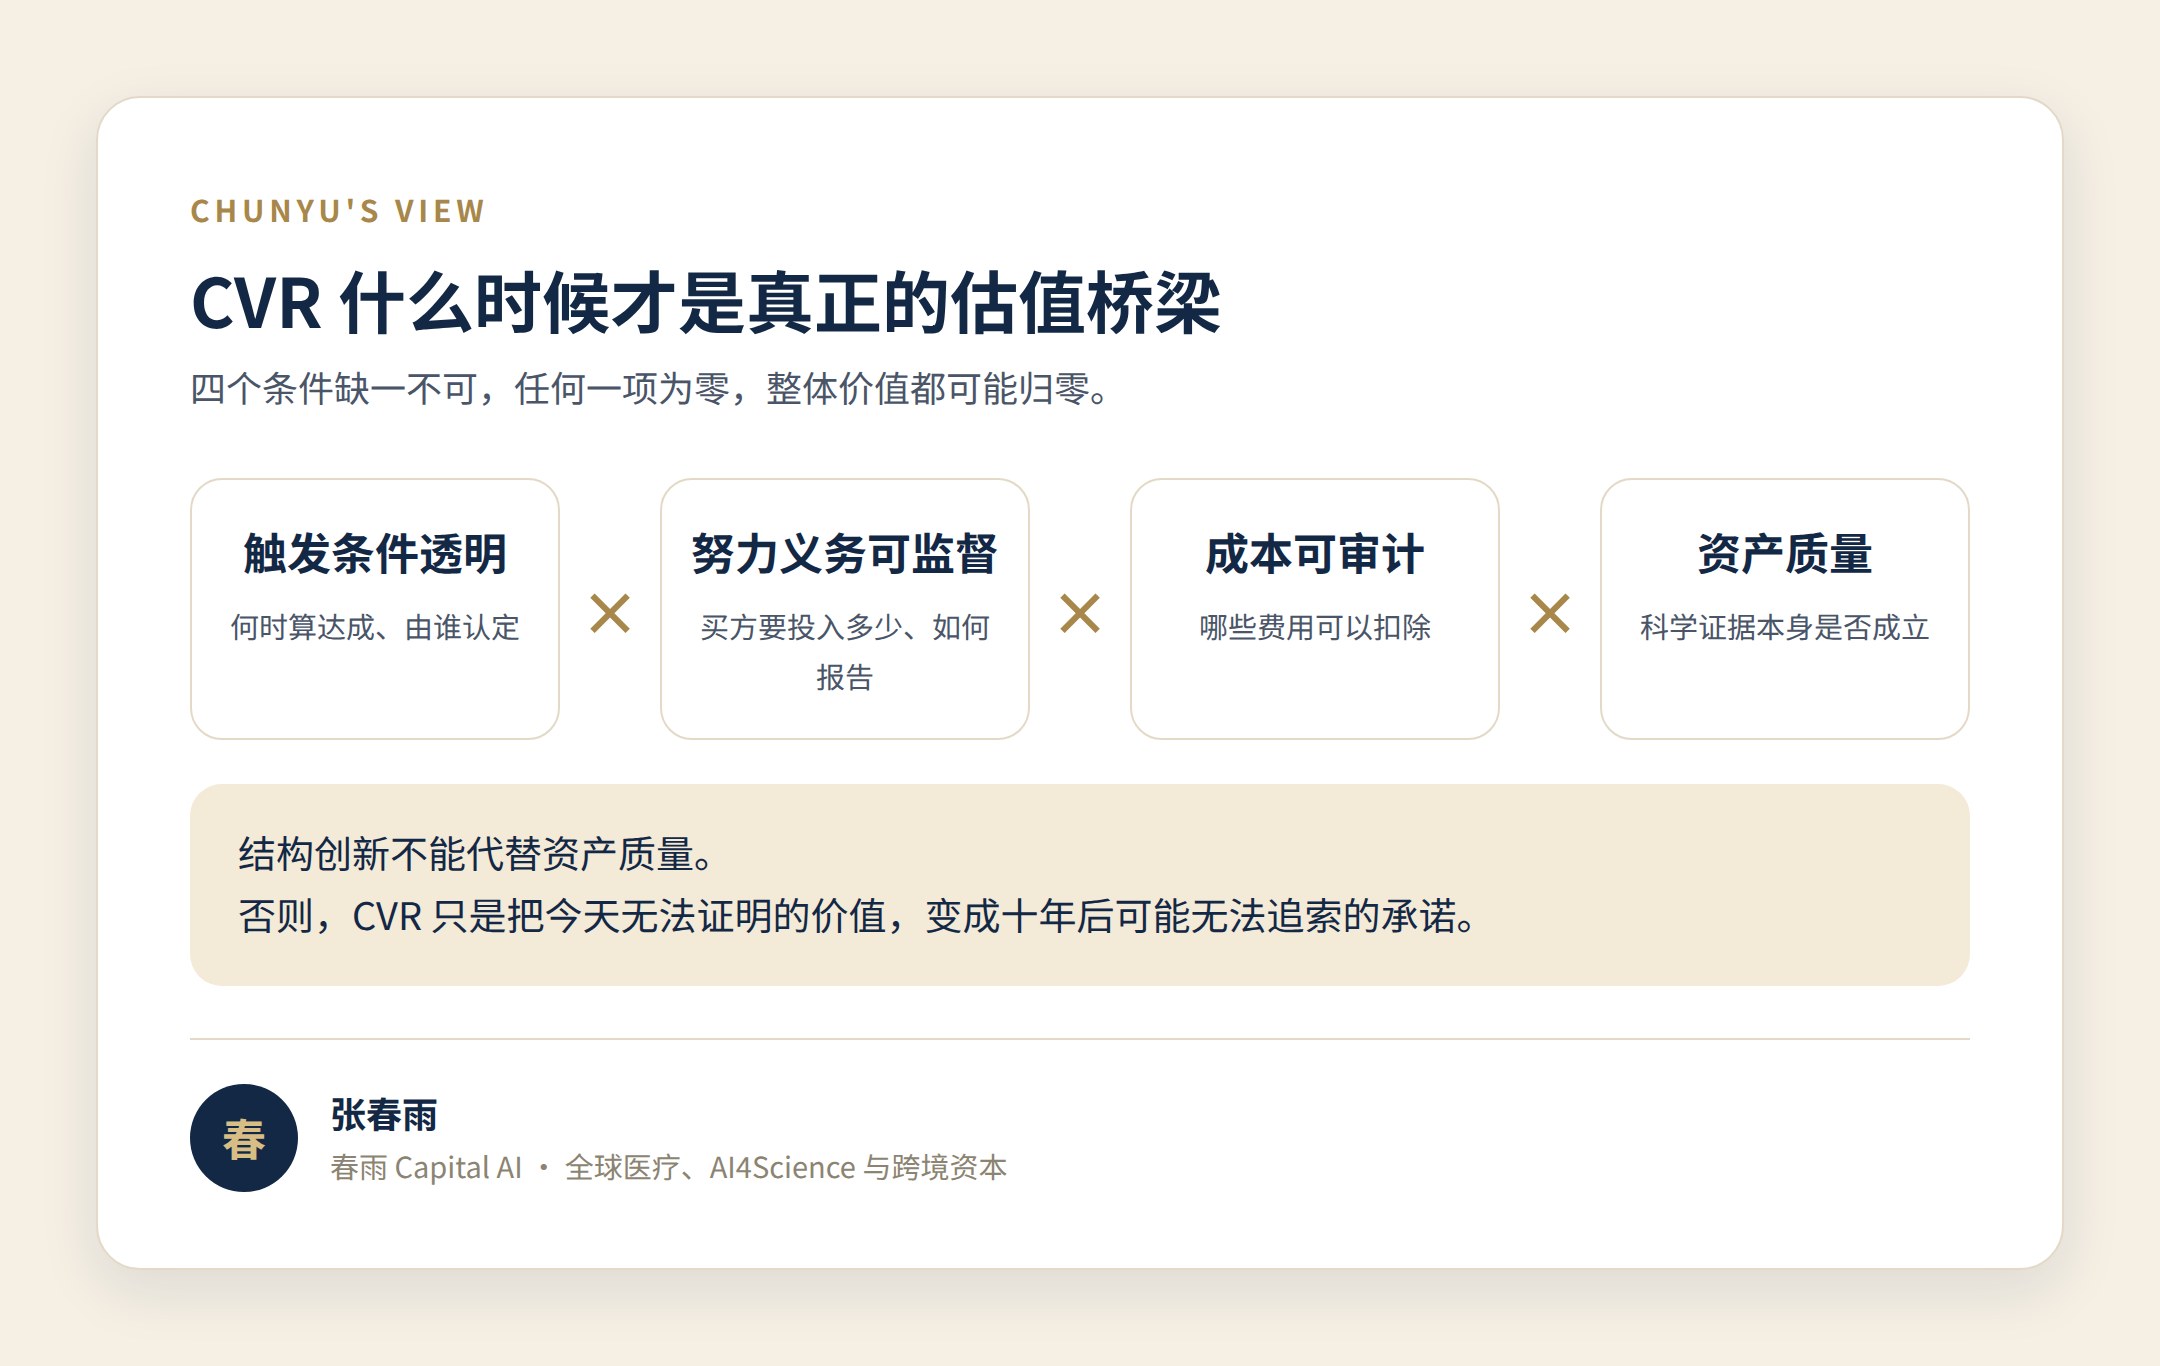
但结构创新不能代替资产质量。CVR只有在触发条件透明、买方努力义务可监督、成本定义可审计时,才是真正的估值桥梁。否则,它只是把一项今天无法证明的价值,变成十年后可能无法追索的承诺。
留个问题:如果你是 Theravance 的原股东,你会更看重 CVR 的上行空间,还是交割后约束买方努力义务的合同条款?欢迎留言。
本文为产业研究与资本市场分析,不构成投资、医疗、法律、税务或证券买卖建议。CVR、跨境并购及证券安排应由合格法律、税务和财务顾问审查。
CHUNYU CAPITAL AI · 春雨资本与AI观察
跨境医疗投资人,拥有近20年医疗健康投资与产业经验,长期关注医疗器械、创新药、AI4Science及跨境资本市场。她致力于连接美国与亚洲市场,帮助医疗和科技企业理解产业趋势、融资路径与全球化机会。斯坦福商学院校友。
一个聚焦全球医疗、AI4Science与跨境资本的研究及产业连接平台。平台以公开事实、原始资料和长期产业视角为基础,持续研究技术商业化、企业融资与资本市场路径,为创业者、企业管理者和投资人提供独立、清晰、可执行的决策参考。